Resumo: Valuation de gráfica é a estimativa do valor econômico de uma gráfica ou convertedora. Em geral, ele combina dois métodos: o fluxo de caixa descontado e o múltiplo de EBITDA (lucro antes de juros, impostos, depreciação e amortização). Este guia mostra o que sobe e o que desce o múltiplo, compara um exemplo hipotético de DCF (fluxo de caixa descontado) com o múltiplo de mercado e liga o valuation ao VBM (gestão baseada em valor) e à intermediação de compra e venda.
De fato, o texto serve ao dono, ao sócio e ao herdeiro que pensam em vender, em trazer um investidor ou em medir se a empresa está criando valor. Além disso, ajuda o diretor financeiro que precisa organizar números antes de falar com um banco ou com um comprador. Porém, os números de múltiplo citados aqui vêm de empresas abertas dos Estados Unidos: não são preços típicos de negócios privados no Brasil.
O que é valuation de gráfica?
Em síntese, valuation de gráfica é a estimativa fundamentada do valor econômico de uma gráfica, convertedora ou indústria de rótulos. Em outras palavras, responde quanto a empresa vale hoje, com base no caixa que ela deve gerar e no que compradores pagam por negócios semelhantes.
Contudo, valuation não é o preço de venda fechado. O preço sai da negociação. Já o valuation organiza a conversa: mostra a faixa razoável, o que a justifica e o que a empresa pode melhorar antes de ir ao mercado. A avaliação econômica para gráficas e convertedoras da ProjetoPack trabalha com fluxo de caixa descontado e com múltiplos de mercado, com leitura setorial.
Por que o valuation de gráfica importa agora
De fato, o setor de embalagens no Brasil vive uma onda de fusões e aquisições (M&A). Nosso hub de fusões e aquisições em embalagens lista operações públicas recentes. Nesse cenário, quem chega com números limpos e narrativa clara costuma negociar melhor. Já quem chega sem balanço auditável e sem visão de margem por cliente perde tempo e, muitas vezes, desconto.
Além disso, a Lei 11.638/2007 reforçou a qualidade das demonstrações financeiras no Brasil. Ela alterou a Lei das S.A. (sociedades por ações) e estendeu regras de escrituração e auditoria às sociedades de grande porte, mesmo sem serem S.A. Segundo o art. 3º da Lei 11.638/2007, considera-se de grande porte a sociedade ou o conjunto sob controle comum com ativo total acima de R$ 240 milhões ou receita bruta anual acima de R$ 300 milhões no exercício anterior. Do mesmo modo, a lei também passou a exigir a demonstração dos fluxos de caixa no conjunto das demonstrações. Portanto, para o valuation de gráfica de porte relevante, a base contábil deixou de ser um detalhe.
Os dois métodos principais no valuation de gráfica
Fluxo de caixa descontado (DCF)
Primeiramente, no DCF, o avaliador projeta o fluxo de caixa livre da empresa e traz esses valores a valor presente com uma taxa de desconto. Em resumo, o método pergunta: quanto vale o caixa que a gráfica deve gerar nos próximos anos, descontado o risco?
Assim, na prática, a projeção parte da receita, da margem, do investimento em máquinas e do capital de giro. Em gráficas e convertedoras, o capital de giro pesa: substrato, tinta, clichê e o prazo de recebimento dos donos de marca. Por isso, um DCF sem olhar o ciclo financeiro costuma pintar um valor irreal.
Múltiplo de EBITDA
Por outro lado, o método de múltiplos multiplica um indicador de resultado, em geral o EBITDA, por um fator observado em empresas ou em transações comparáveis. Em outras palavras, a lógica é simples: se empresas parecidas negociam a X vezes o EBITDA, a gráfica sob análise tende a cair numa faixa próxima, ajustada pelos riscos próprios.
Como referência pública, o professor Aswath Damodaran, da NYU Stern (New York University Stern School of Business), publica múltiplos setoriais. Na base de janeiro de 2026, a linha Packaging & Container (embalagens e contêineres) reúne 19 empresas abertas dos Estados Unidos. O EV/EBITDA (valor da firma dividido pelo EBITDA) das empresas com EBITDA positivo ficou em 9,71 vezes; o das empresas da amostra, incluindo as demais, em 9,46 vezes. Fonte: Value to Operating Income (Damodaran, janeiro de 2026).
Atenção: esses 9,71 vezes são múltiplos de mercado aberto americano. Não são o múltiplo típico de uma gráfica privada brasileira. Em geral, negócios fechados no Brasil negociam com desconto frente a empresas listadas, por liquidez, governança e tamanho. Ainda assim, a série do Damodaran serve de âncora para entender a ordem de grandeza do setor de embalagens no mercado público.
O que aumenta e o que reduz o múltiplo no valuation de gráfica
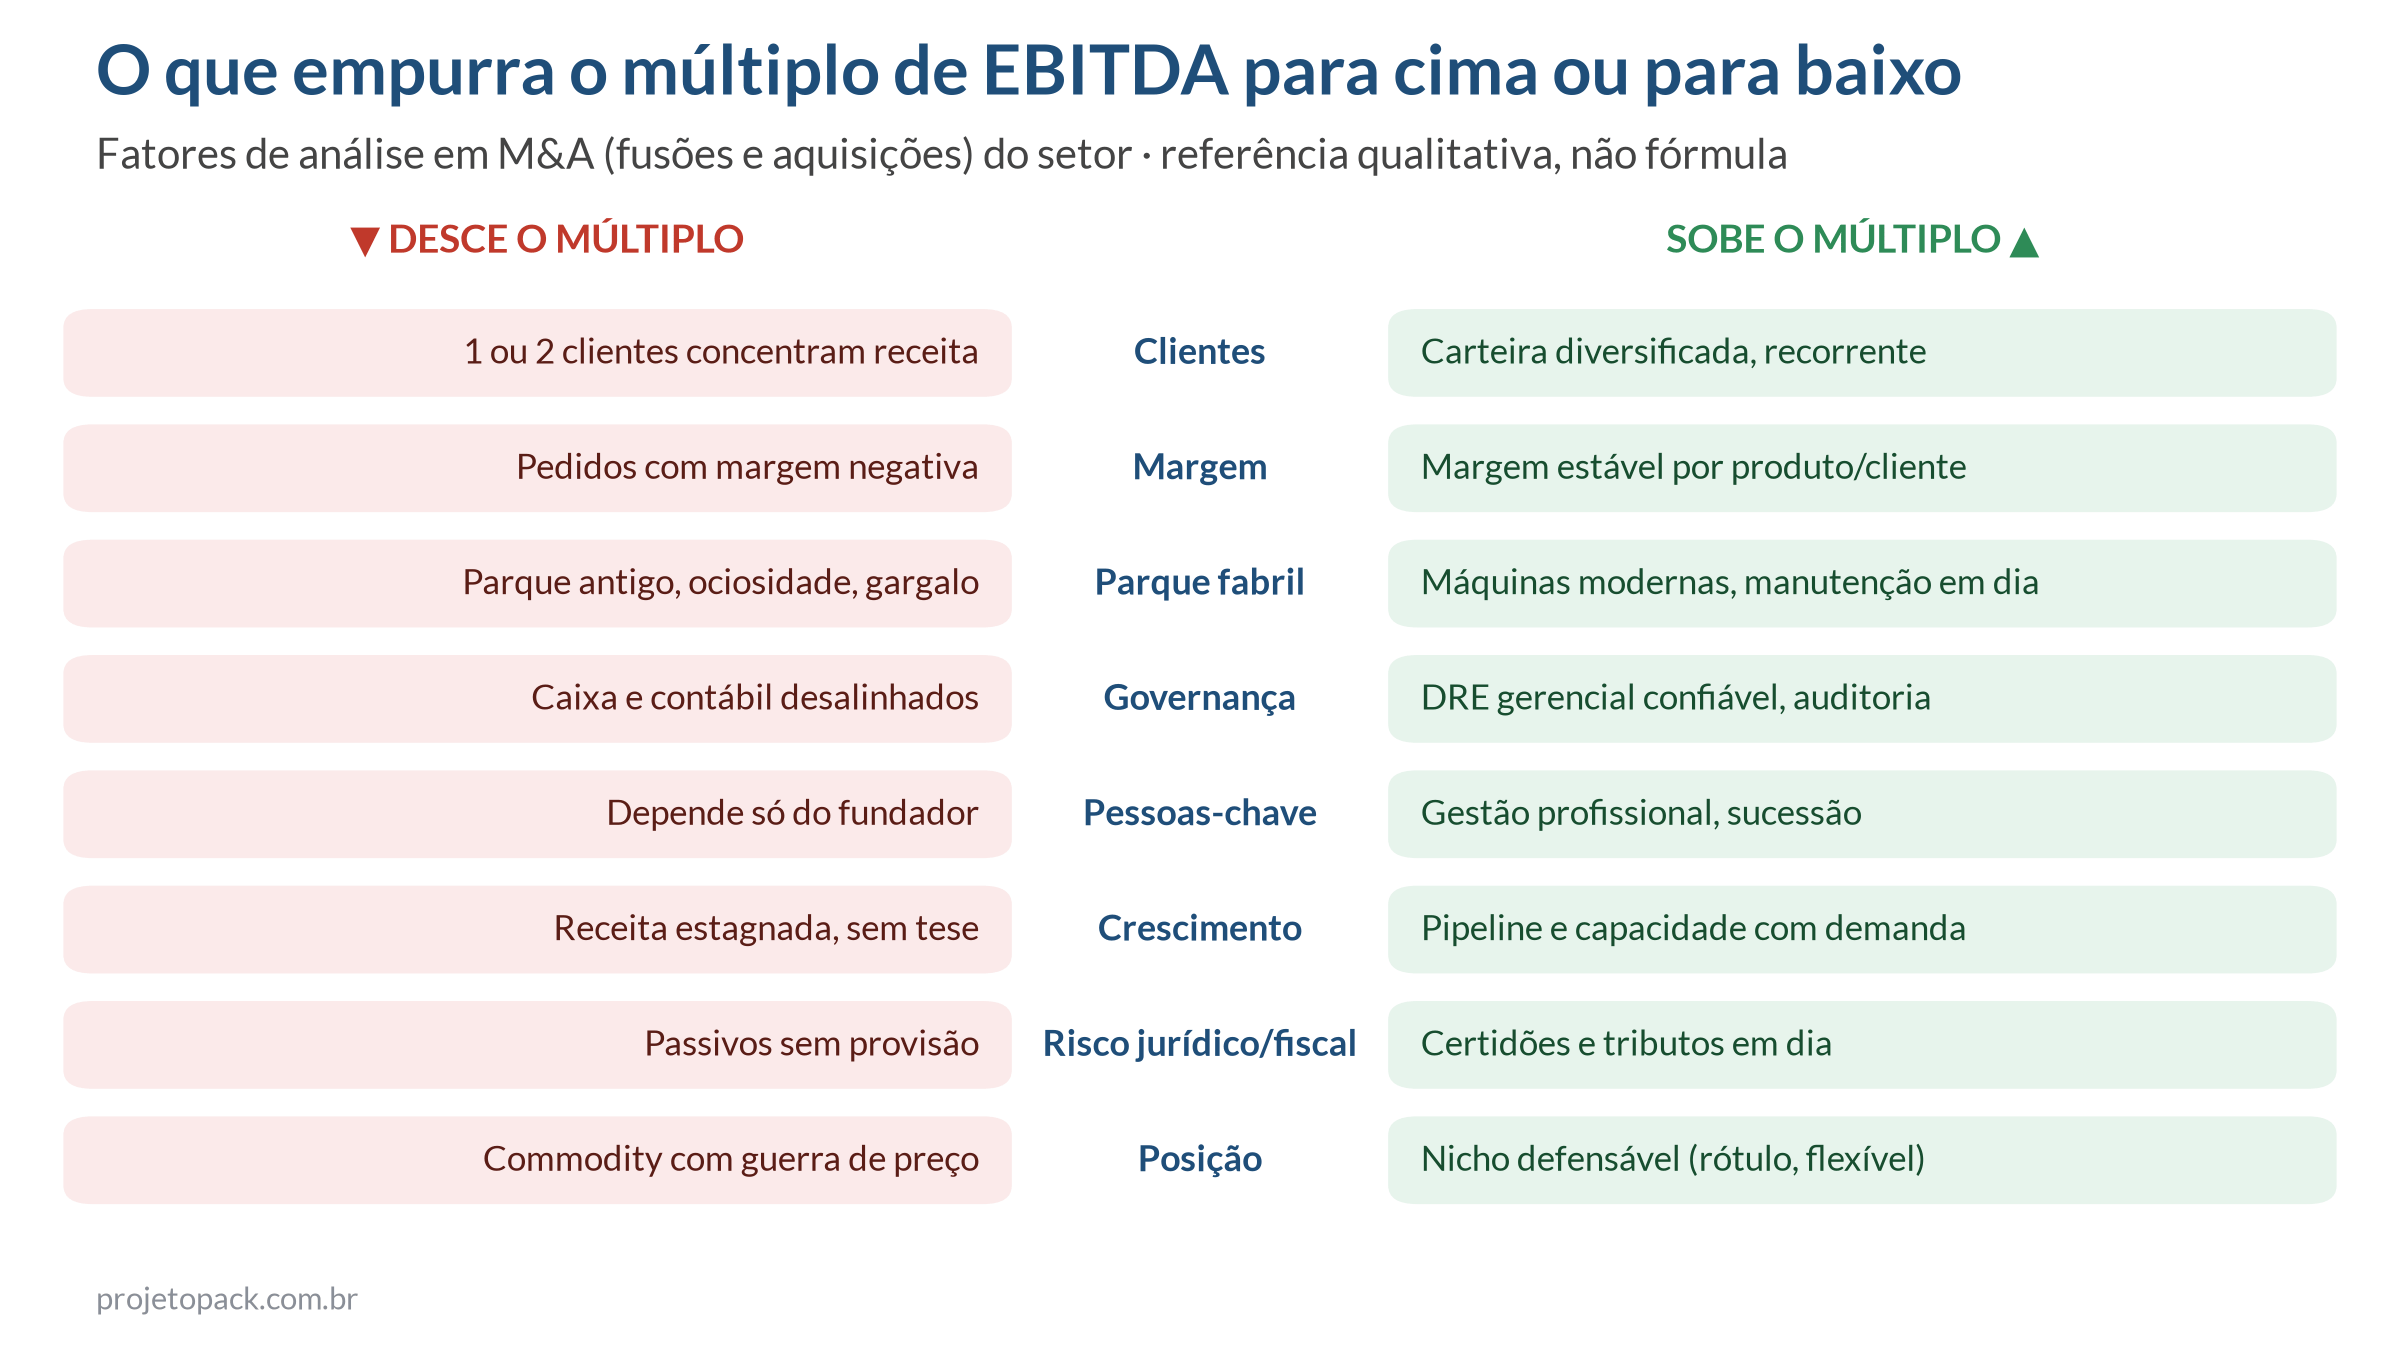
A seguir, a tabela resume fatores que, na prática de M&A do setor, costumam empurrar o múltiplo para cima ou para baixo. Todavia, são referências de análise, e não uma fórmula fechada.
| Fator | Sobe o múltiplo | Desce o múltiplo |
|---|---|---|
| Clientes | Carteira diversificada, contratos recorrentes | Um ou dois clientes concentram boa parte da receita |
| Margem | Margem de contribuição estável por produto e por cliente | Pedidos com margem negativa ou misturados no preço médio |
| Parque fabril | Máquinas modernas, manutenção em dia, capacidade útil | Parque antigo, ociosidade alta ou gargalo sem plano |
| Governança e números | Demonstrações claras, auditoria, DRE gerencial confiável | Caixa e contabilidade desalinhados, passivos ocultos |
| Pessoas-chave | Gestão profissional e sucessão mapeada | Empresa depende só do fundador na venda e na fábrica |
| Crescimento | Pipeline comercial e espaço de capacidade com demanda | Receita estagnada sem tese de crescimento |
| Risco jurídico e fiscal | Certidões em dia, tributos correntes pagos | Passivo trabalhista, fiscal ou ambiental sem provisão |
| Posição no mercado | Nicho defensável (rótulo, flexível, especialidade) | Produto commodity com guerra de preço |
Exemplo hipotético: DCF versus múltiplo no valuation de gráfica
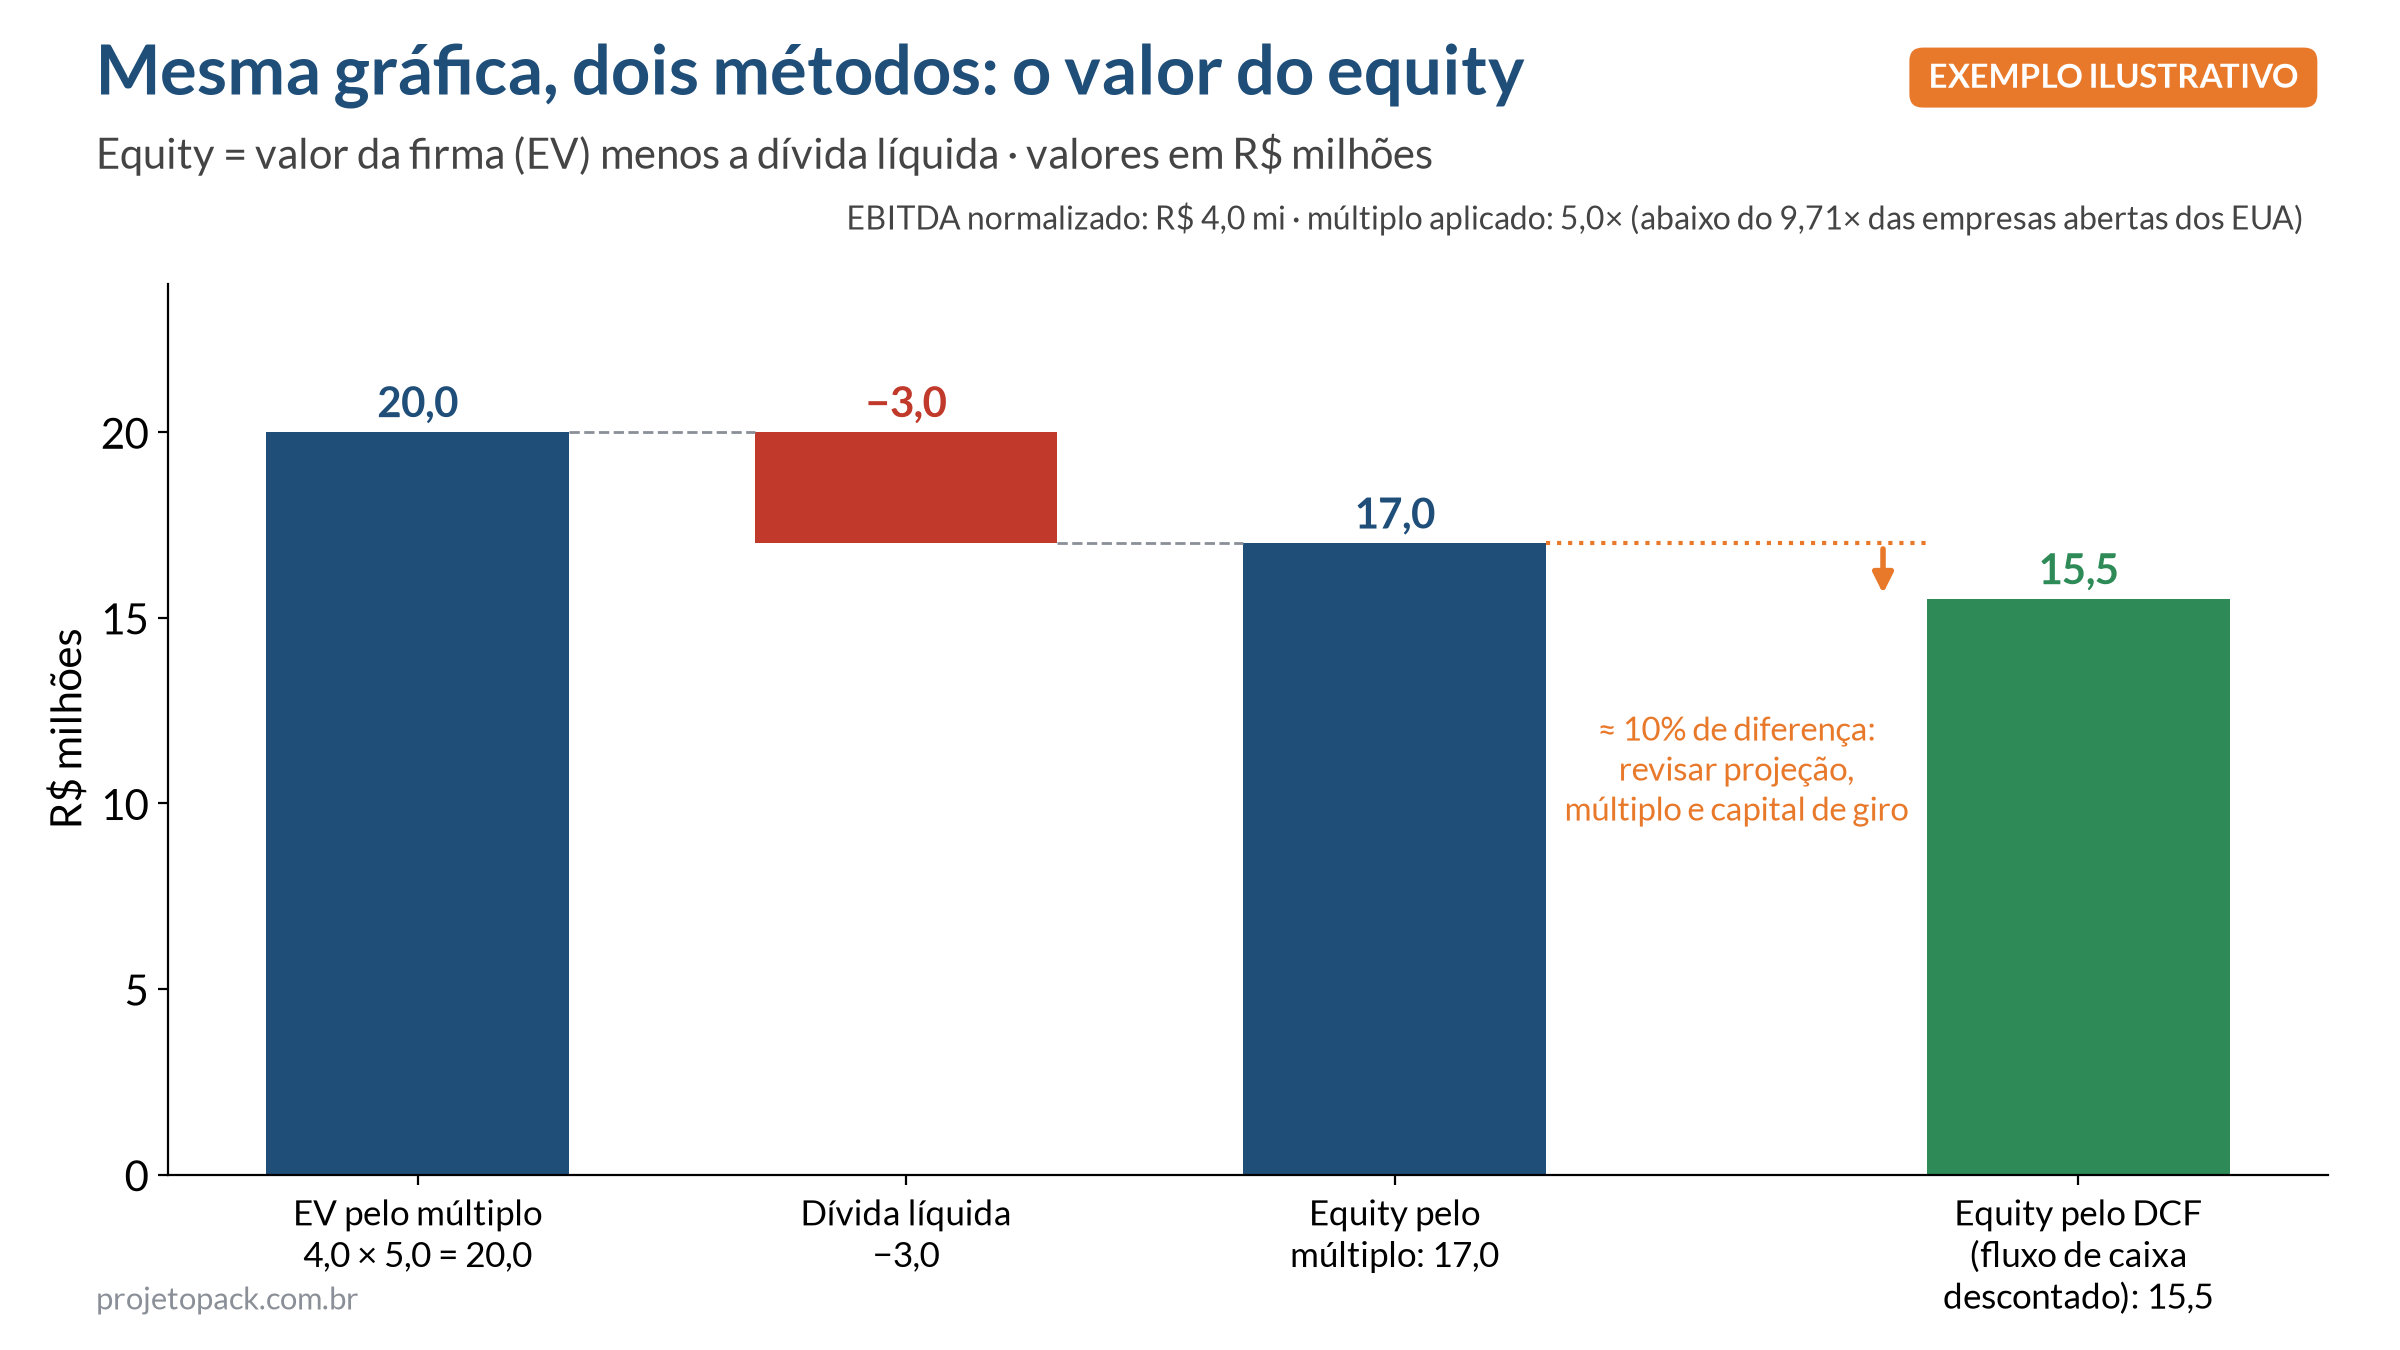
Contudo, os números a seguir são hipotéticos. Eles servem só para mostrar a lógica. Afinal, não representam uma gráfica real nem uma faixa de mercado fechada.
| Item (hipotético) | Valor |
|---|---|
| EBITDA anual normalizado | R$ 4,0 milhões |
| Múltiplo ilustrativo aplicado (abaixo do 9,71x público dos EUA) | 5,0 vezes o EBITDA |
| Valor da firma pelo múltiplo (EV) | R$ 20,0 milhões |
| Dívida líquida | R$ 3,0 milhões |
| Valor do equity pelo múltiplo | R$ 17,0 milhões |
| Valor do equity pelo DCF (mesma empresa, hipótese) | R$ 15,5 milhões |
Assim, nesse exemplo hipotético, o múltiplo aponta cerca de R$ 17 milhões para o equity e o DCF cerca de R$ 15,5 milhões. Logo, a diferença de cerca de 10 por cento pediria revisão: a projeção de crescimento está otimista demais? O múltiplo escolhido ignora a concentração de clientes? O capital de giro foi subestimado?
Portanto, no valuation de gráfica sério, os dois métodos conversam. Quando divergem demais, o trabalho não é “escolher o maior”. É entender o porquê.
Como preparar a empresa antes do valuation de gráfica
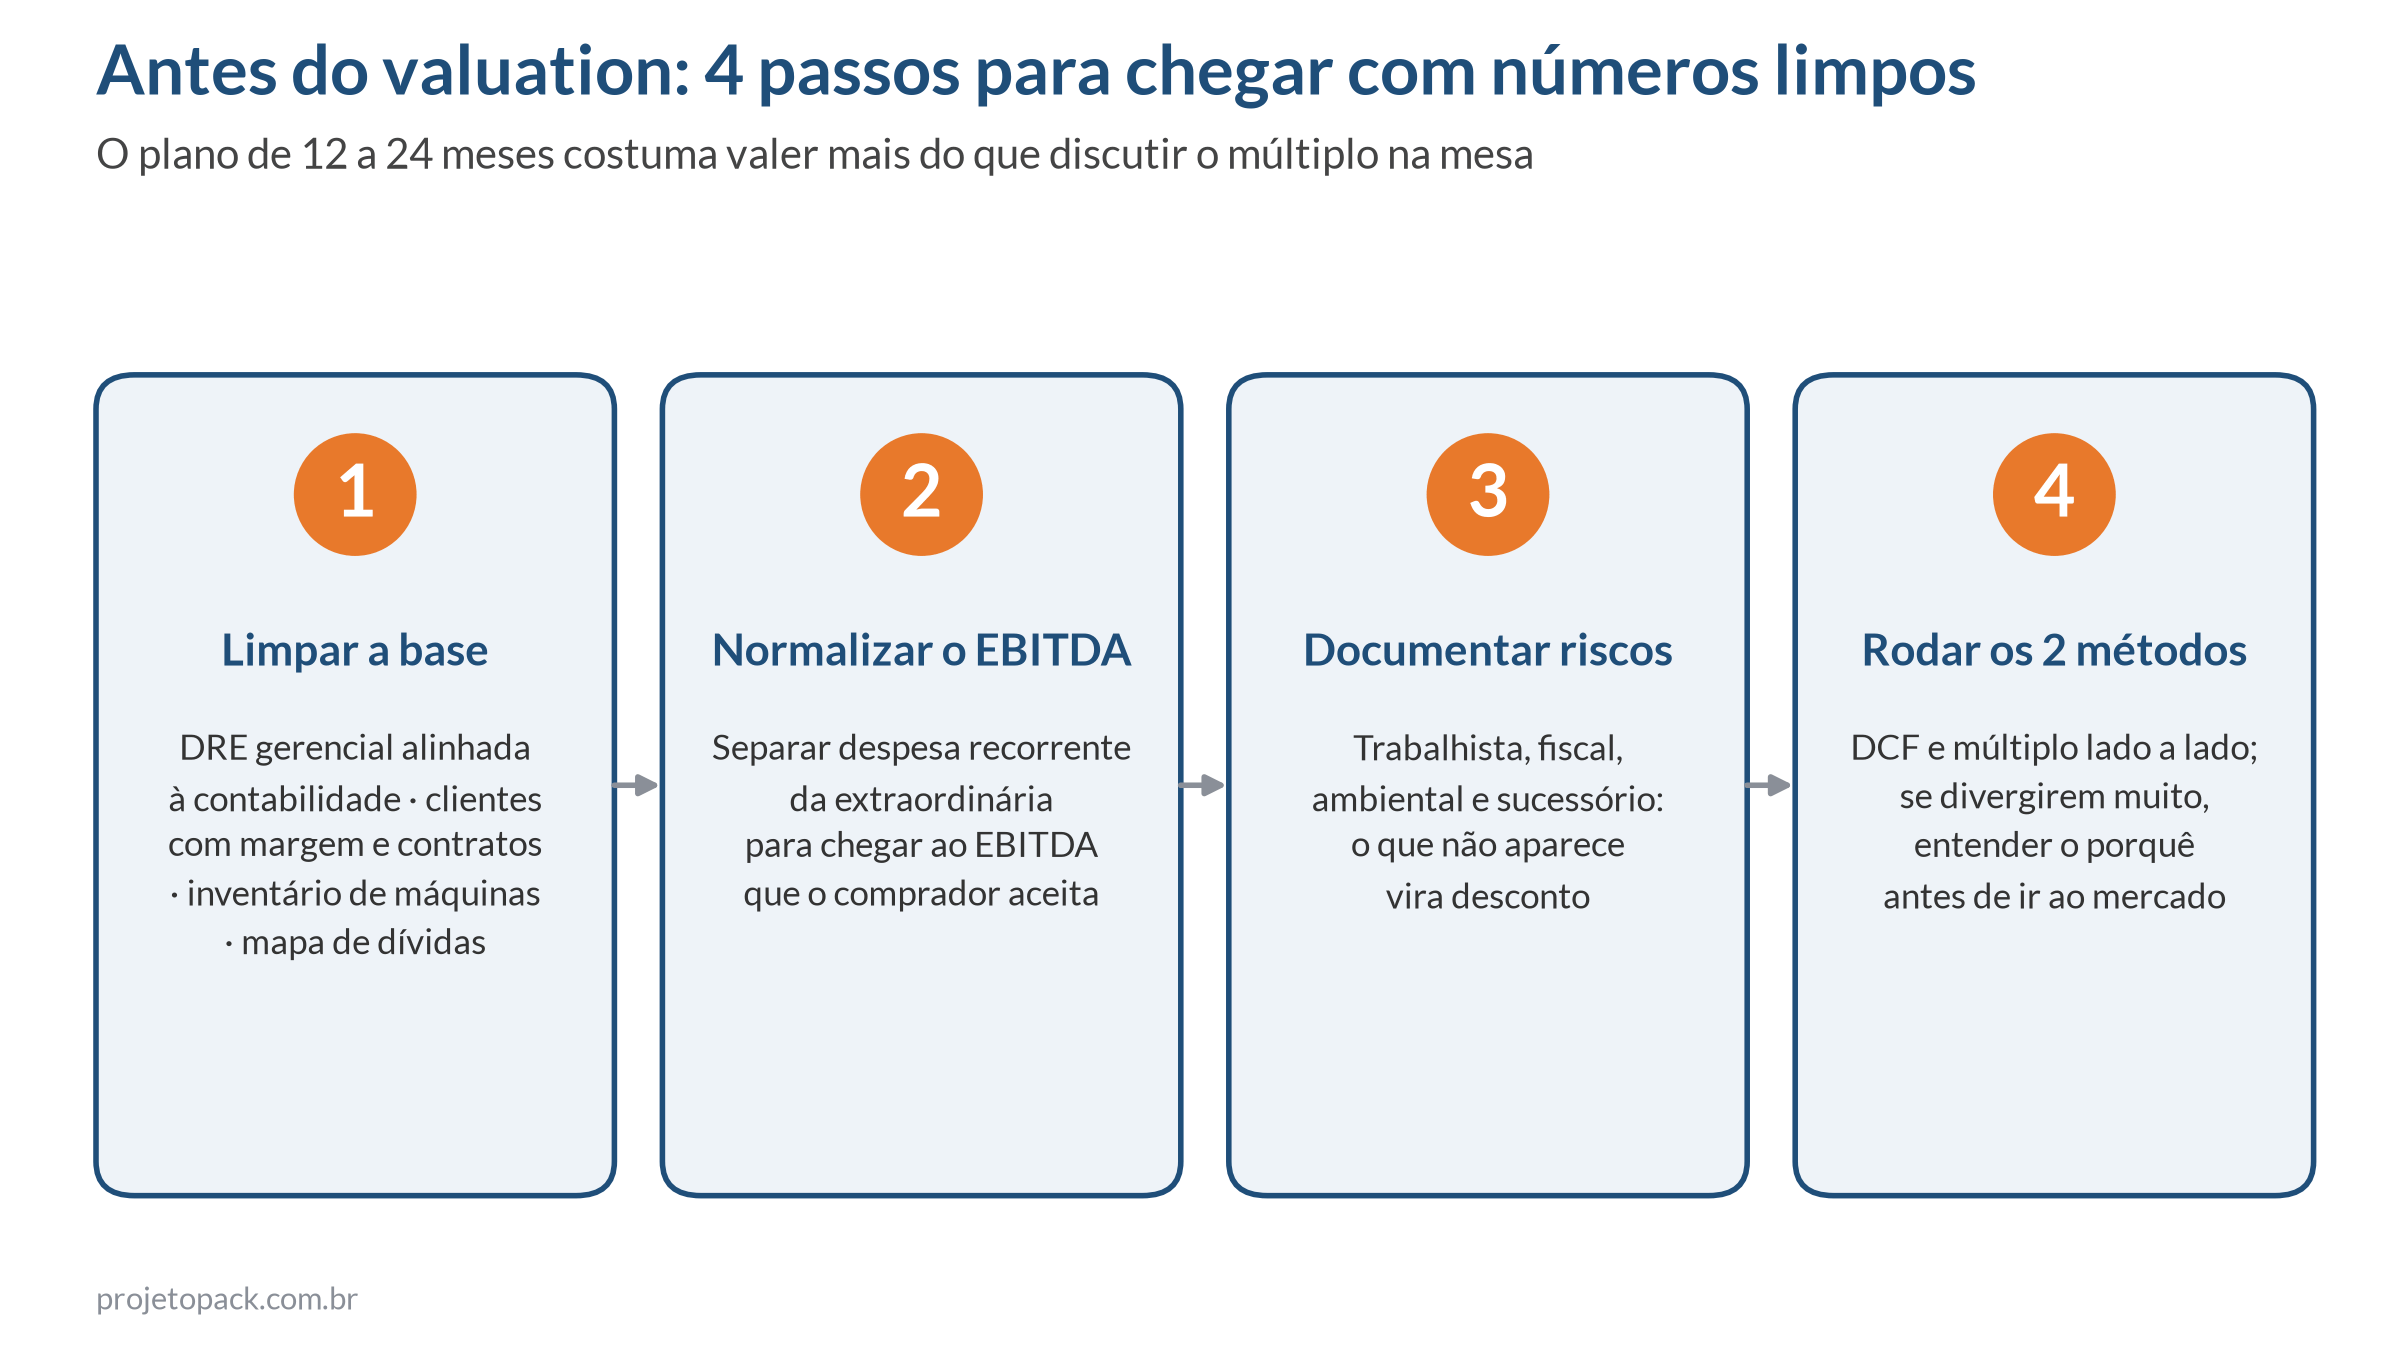
Em primeiro lugar, limpe a base: DRE (demonstração do resultado do exercício) gerencial alinhada à contabilidade, lista de clientes com margem e contratos, inventário de máquinas com idade e estado, e mapa de dívidas com garantias. Em segundo lugar, separe o que é despesa recorrente do que é extraordinário, para chegar a um EBITDA normalizado. Em terceiro lugar, documente riscos: trabalhista, fiscal, ambiental e sucessório.
Além disso, quem pensa em vender em 12 a 24 meses ganha mais com o plano do que com o laudo isolado. A página Maximize o valor da sua empresa para uma venda futura e a consultoria VBM (Value Based Management, gestão baseada em valor) tratam exatamente disso: orçamento e decisões orientados ao valor, e não só ao faturamento do mês.
Do valuation à intermediação de compra ou venda
Por fim, depois do valuation de gráfica, o próximo passo pode ser a intermediação. Nesse momento, entram teaser, book, abordagem a compradores estratégicos e negociação de preço e de condições. A intermediação para compra ou venda de gráficas e convertedoras da ProjetoPack cobre esse caminho. Por isso, sem um valuation sólido, a intermediação vira achismo de preço.
Perguntas frequentes sobre valuation de gráfica
O que é valuation de gráfica?
Trata-se da estimativa fundamentada do valor econômico de uma gráfica ou convertedora. Em geral, ele combina o fluxo de caixa descontado com múltiplos de mercado, ajustados aos riscos da empresa.
Qual múltiplo usar no valuation de uma gráfica brasileira?
Em resumo, não existe um múltiplo único. A referência pública Packaging & Container do Damodaran (janeiro de 2026) aponta 9,71 vezes o EBITDA para empresas abertas dos EUA com EBITDA positivo. No entanto, negócios privados no Brasil costumam negociar abaixo disso. Em última análise, o múltiplo final depende de margem, clientes, parque e risco.
Qual a diferença entre DCF e múltiplo de EBITDA?
Ou seja, o DCF projeta o caixa futuro e o traz a valor presente. O múltiplo aplica um fator a um indicador de resultado, em geral o EBITDA. Assim, os dois se complementam: se divergem muito, a projeção ou o risco precisam de revisão.
A Lei 11.638/2007 muda o valuation de gráfica?
Na prática, ela reforça a qualidade das demonstrações financeiras e exige fluxo de caixa nas demonstrações das companhias abrangidas. Além disso, também estende regras a sociedades de grande porte. Portanto, melhora a base sobre a qual o valuation se apoia.
Quando fazer um valuation mesmo sem vender?
Por exemplo, quando houver sucessão, entrada de sócio, discussão de garantia com banco ou um programa de VBM. Afinal, medir o valor ajuda a priorizar o que cria ou destrói valor na operação.
Como a ProjetoPack ajuda no valuation de gráfica
Em suma, a ProjetoPack avalia gráficas e convertedoras com DCF e múltiplos, com leitura do setor de impressão e embalagens. Além do laudo, a equipe identifica alavancas para subir o valor no curto, médio e longo prazo. Se a meta for vender, então a intermediação e o VBM entram no mesmo plano. Então, para discutir a faixa da sua empresa, fale com a gente. Além disso, para acompanhar o setor de perto, assine o Infopack, a newsletter da ProjetoPack.
Fontes consultadas
- Damodaran, Aswath (NYU Stern). Value to Operating Income: dados de janeiro de 2026; linha Packaging & Container (19 empresas; EV/EBITDA 9,46 todas; 9,71 só com EBITDA positivo). Planilha: vebitda.xls.
- Planalto. Lei nº 11.638, de 28 de dezembro de 2007: demonstração dos fluxos de caixa; art. 3º (sociedades de grande porte).
Dados e artigos de lei conferidos em 16/10/2026. O exemplo numérico de DCF × múltiplo é hipotético.