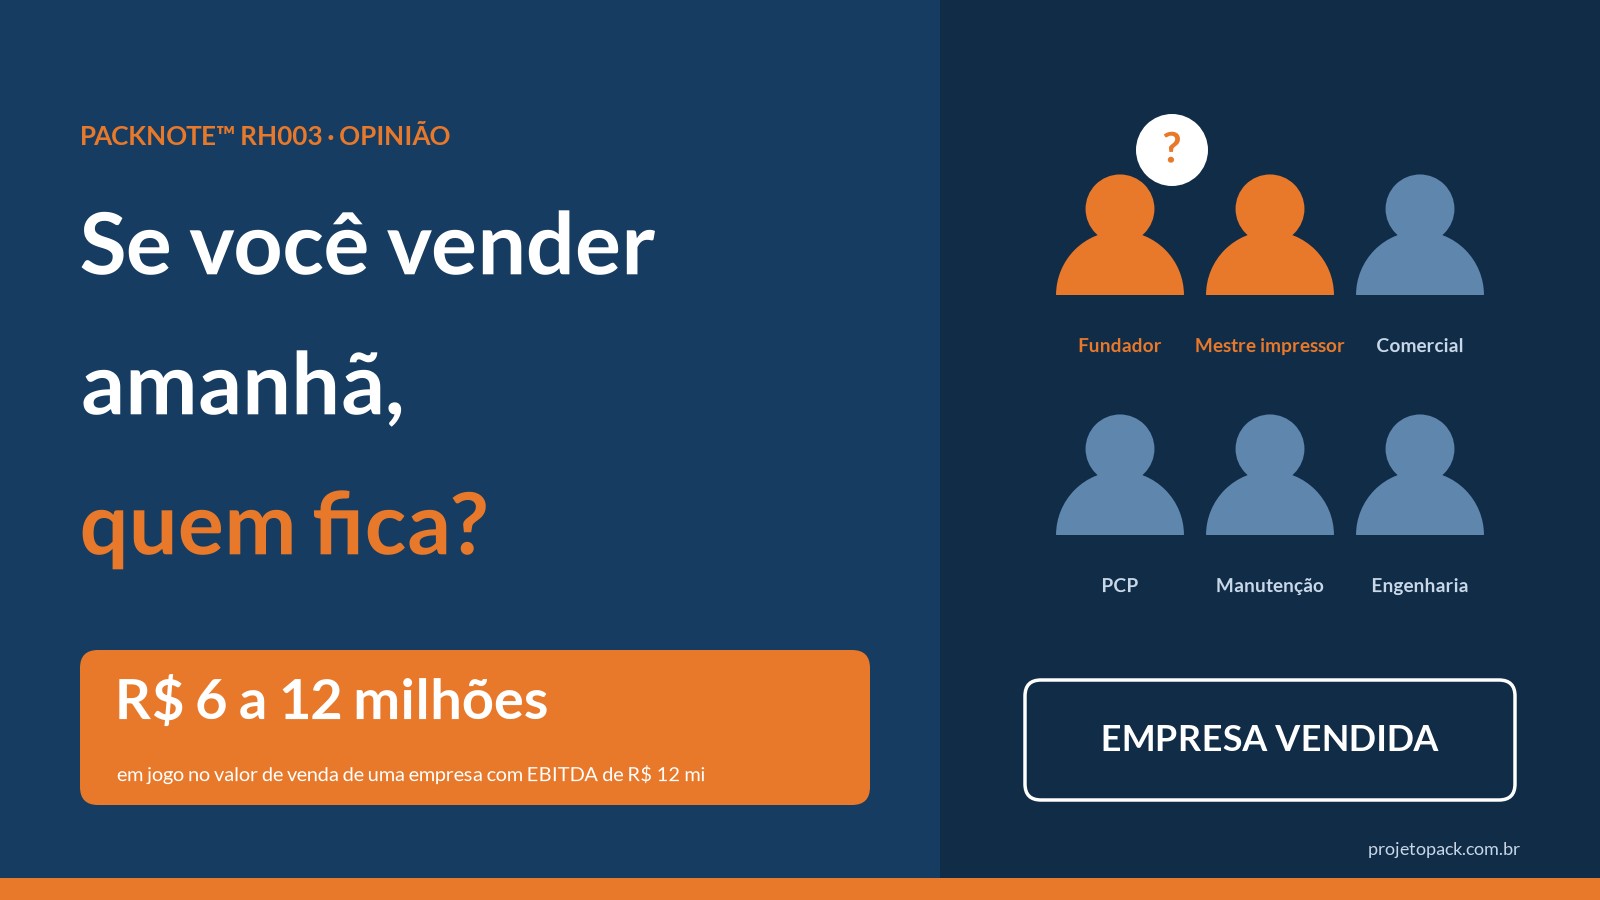
Em resumo: pessoas-chave na venda da empresa são o fundador e os poucos técnicos sem os quais clientes, máquinas ou processos param. Numa gráfica ou convertedora, repor um mestre impressor custa cerca de R$ 58 mil a R$ 104 mil. Já depender dessas pessoas pode mexer de 0,5 a 1,0 vez no múltiplo do EBITDA (lucro antes de juros, impostos, depreciação e amortização). Numa empresa com EBITDA de R$ 12 milhões, isso vale de R$ 6 a 12 milhões no valor de venda. Por isso, o tema precisa ser mapeado antes da due diligence.
Uma pergunta para quem é dono: se você vender sua empresa amanhã, quem fica? Em toda venda de gráfica ou convertedora, essa pergunta fica fora do memorando, mas entra no preço. E, na nossa experiência, ela costuma aparecer tarde demais, quando o comprador já está do outro lado da mesa.
A pergunta que não está no memorando
O information memorandum, o memorando de venda que apresenta a empresa aos possíveis compradores, fala de faturamento, margem, carteira, parque de máquinas e capacidade. Raramente fala de quem acerta a cor na primeira tiragem, de quem atende o cliente âncora há quinze anos ou de quem decide o preço quando o insumo dispara.
Só que o comprador pergunta. Às vezes na primeira reunião, às vezes apenas na due diligence, que é a auditoria do comprador antes de fechar o negócio. E quando a resposta honesta é “depende de mim e de mais dois”, essa dependência vira desconto.
Repor custa milhares; depender custa milhões
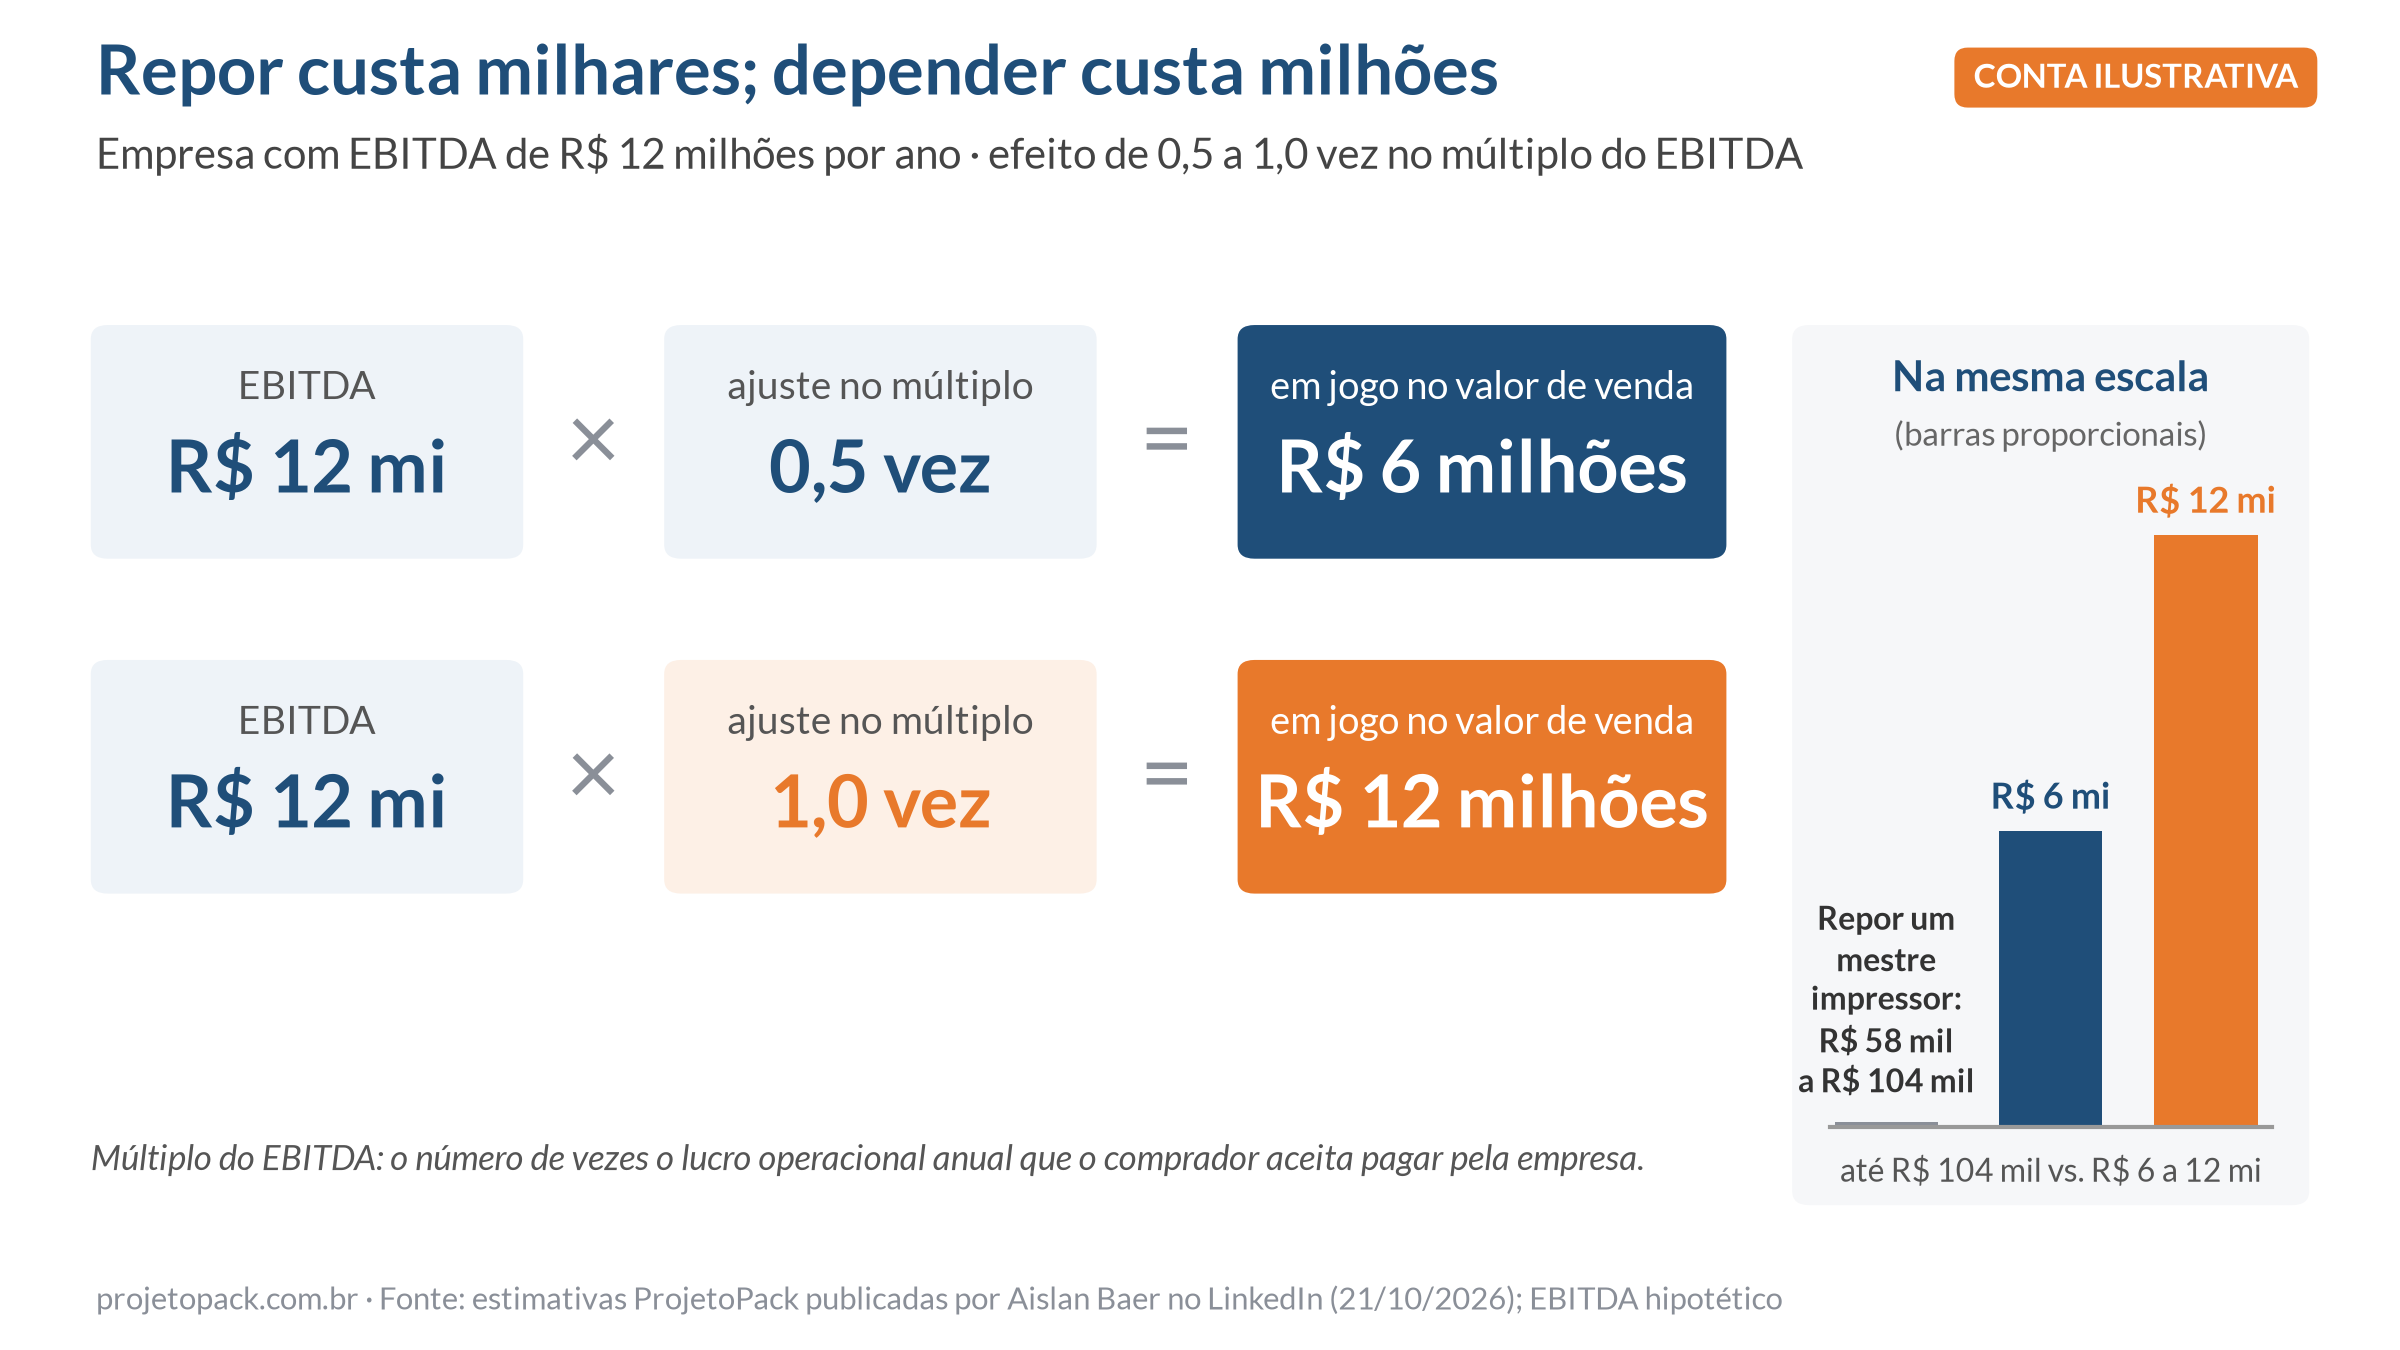
Começo pelo custo que todo dono conhece. Pelas estimativas da ProjetoPack, feitas com o nosso modelo de remuneração do setor, repor um mestre impressor custa cerca de R$ 58 mil a R$ 104 mil. É dinheiro, e dói. Mesmo assim, cabe no orçamento de RH (recursos humanos) e se resolve em alguns meses.
O segundo custo é bem maior e quase nunca aparece na planilha. Em M&A (fusões e aquisições), o valor de uma gráfica costuma ser calculado como um múltiplo do EBITDA: o lucro operacional de um ano vezes um número que reflete risco e potencial. Depender do fundador e de poucos técnicos pode mexer de 0,5 a 1,0 vez nesse múltiplo, também pelas nossas estimativas.
A conta é simples. Numa empresa com EBITDA de R$ 12 milhões, meia volta a menos no múltiplo tira R$ 6 milhões do valor de venda. Uma volta inteira tira R$ 12 milhões. Ou seja, a mesma pessoa que custaria até R$ 104 mil para repor pode valer mais de 50 vezes isso na mesa de negociação.
Não é que o comprador desconfie das pessoas-chave na venda da empresa. Ele desconfia da concentração. O que ele compra é a capacidade de a empresa continuar gerando aquele EBITDA no dia seguinte ao fechamento. Se essa capacidade mora na cabeça de três pessoas, o risco vai para o preço.
Por que as pessoas-chave na venda da empresa pesam tanto no setor gráfico
Em gráficas e convertedoras, boa parte do que faz a empresa valer está em conhecimento tácito, aquilo que se sabe fazer mas nunca foi escrito. São receitas de cor, ajustes de máquina, o jeito de atender cada cliente e o histórico de cada negociação. Na prática, esse conhecimento costuma estar concentrado em poucos papéis:
- Fundador ou sócio-gestor: relação com os clientes âncora, decisão de preço e decisão de investimento.
- Mestre impressor e técnico de cor: padrão de qualidade, acerto de máquina e controle do refugo.
- Comercial sênior: carteira de clientes e histórico de negociação.
- PCP (planejamento e controle da produção) e engenharia: fichas técnicas, roteiros e sequência de produção.
- Manutenção: o conhecimento de cada máquina, de suas manias e de suas paradas.
Além disso, esses profissionais estão cada vez mais difíceis de achar. É um tema que acompanhamos há anos, desde o artigo sobre o desafio de reter talentos na indústria convertedora até a análise sobre quem opera as máquinas no chão de fábrica brasileiro. No guia de valuation de gráficas e convertedoras, as pessoas-chave aparecem entre os fatores que movem o múltiplo: gestão profissional e sucessão mapeada empurram o valor para cima, enquanto a empresa que depende só do fundador empurra para baixo.
O comprador já paga para o fundador ficar
No Brasil e lá fora, os compradores já estão pagando para o fundador ficar como sócio minoritário, como uma maneira de mitigar o risco. Em vez de comprar a empresa inteira e torcer para que o conhecimento fique, o comprador assume o controle e mantém o fundador com uma fatia, interessado no resultado dos anos seguintes.
Há outras ferramentas na mesma caixa, e elas quase sempre aparecem combinadas:
- Sócio minoritário: o fundador vende o controle, mas mantém uma participação e segue ligado ao negócio.
- Earn-out: parte do preço é paga depois do fechamento, condicionada a metas. Se o resultado depende de quem fica, o pagamento também passa a depender.
- Bônus de retenção: pagamento condicionado à permanência de pessoas-chave por um período combinado.
- Período de transição: o fundador fica alguns meses como gestor ou consultor para passar adiante relações e decisões.
Na nossa leitura, portanto, retenção não é despesa de RH. É cláusula de preço. Quem chega à mesa com isso resolvido negocia de outro lugar. E quem acompanha o nosso levantamento de fusões e aquisições no setor de embalagens sabe que comprador existe. A pergunta é por quanto.
Um mapa de pessoas-chave antes da due diligence
O melhor momento para responder “quem fica?” é antes de o comprador perguntar. Por isso, no PackNote™ RH003 propomos um mapa das pessoas-chave para usar antes da due diligence. A lógica cabe em quatro perguntas:
- Quem: quais pessoas, se saírem, param um cliente âncora, uma máquina ou um processo crítico?
- O quê: o que só elas sabem, e quanto disso já está documentado?
- Substituto: quem é o sucessor interno e quanto tempo leva para formá-lo?
- Contrato: quem precisa de bônus de retenção, participação ou outra cláusula no fechamento?
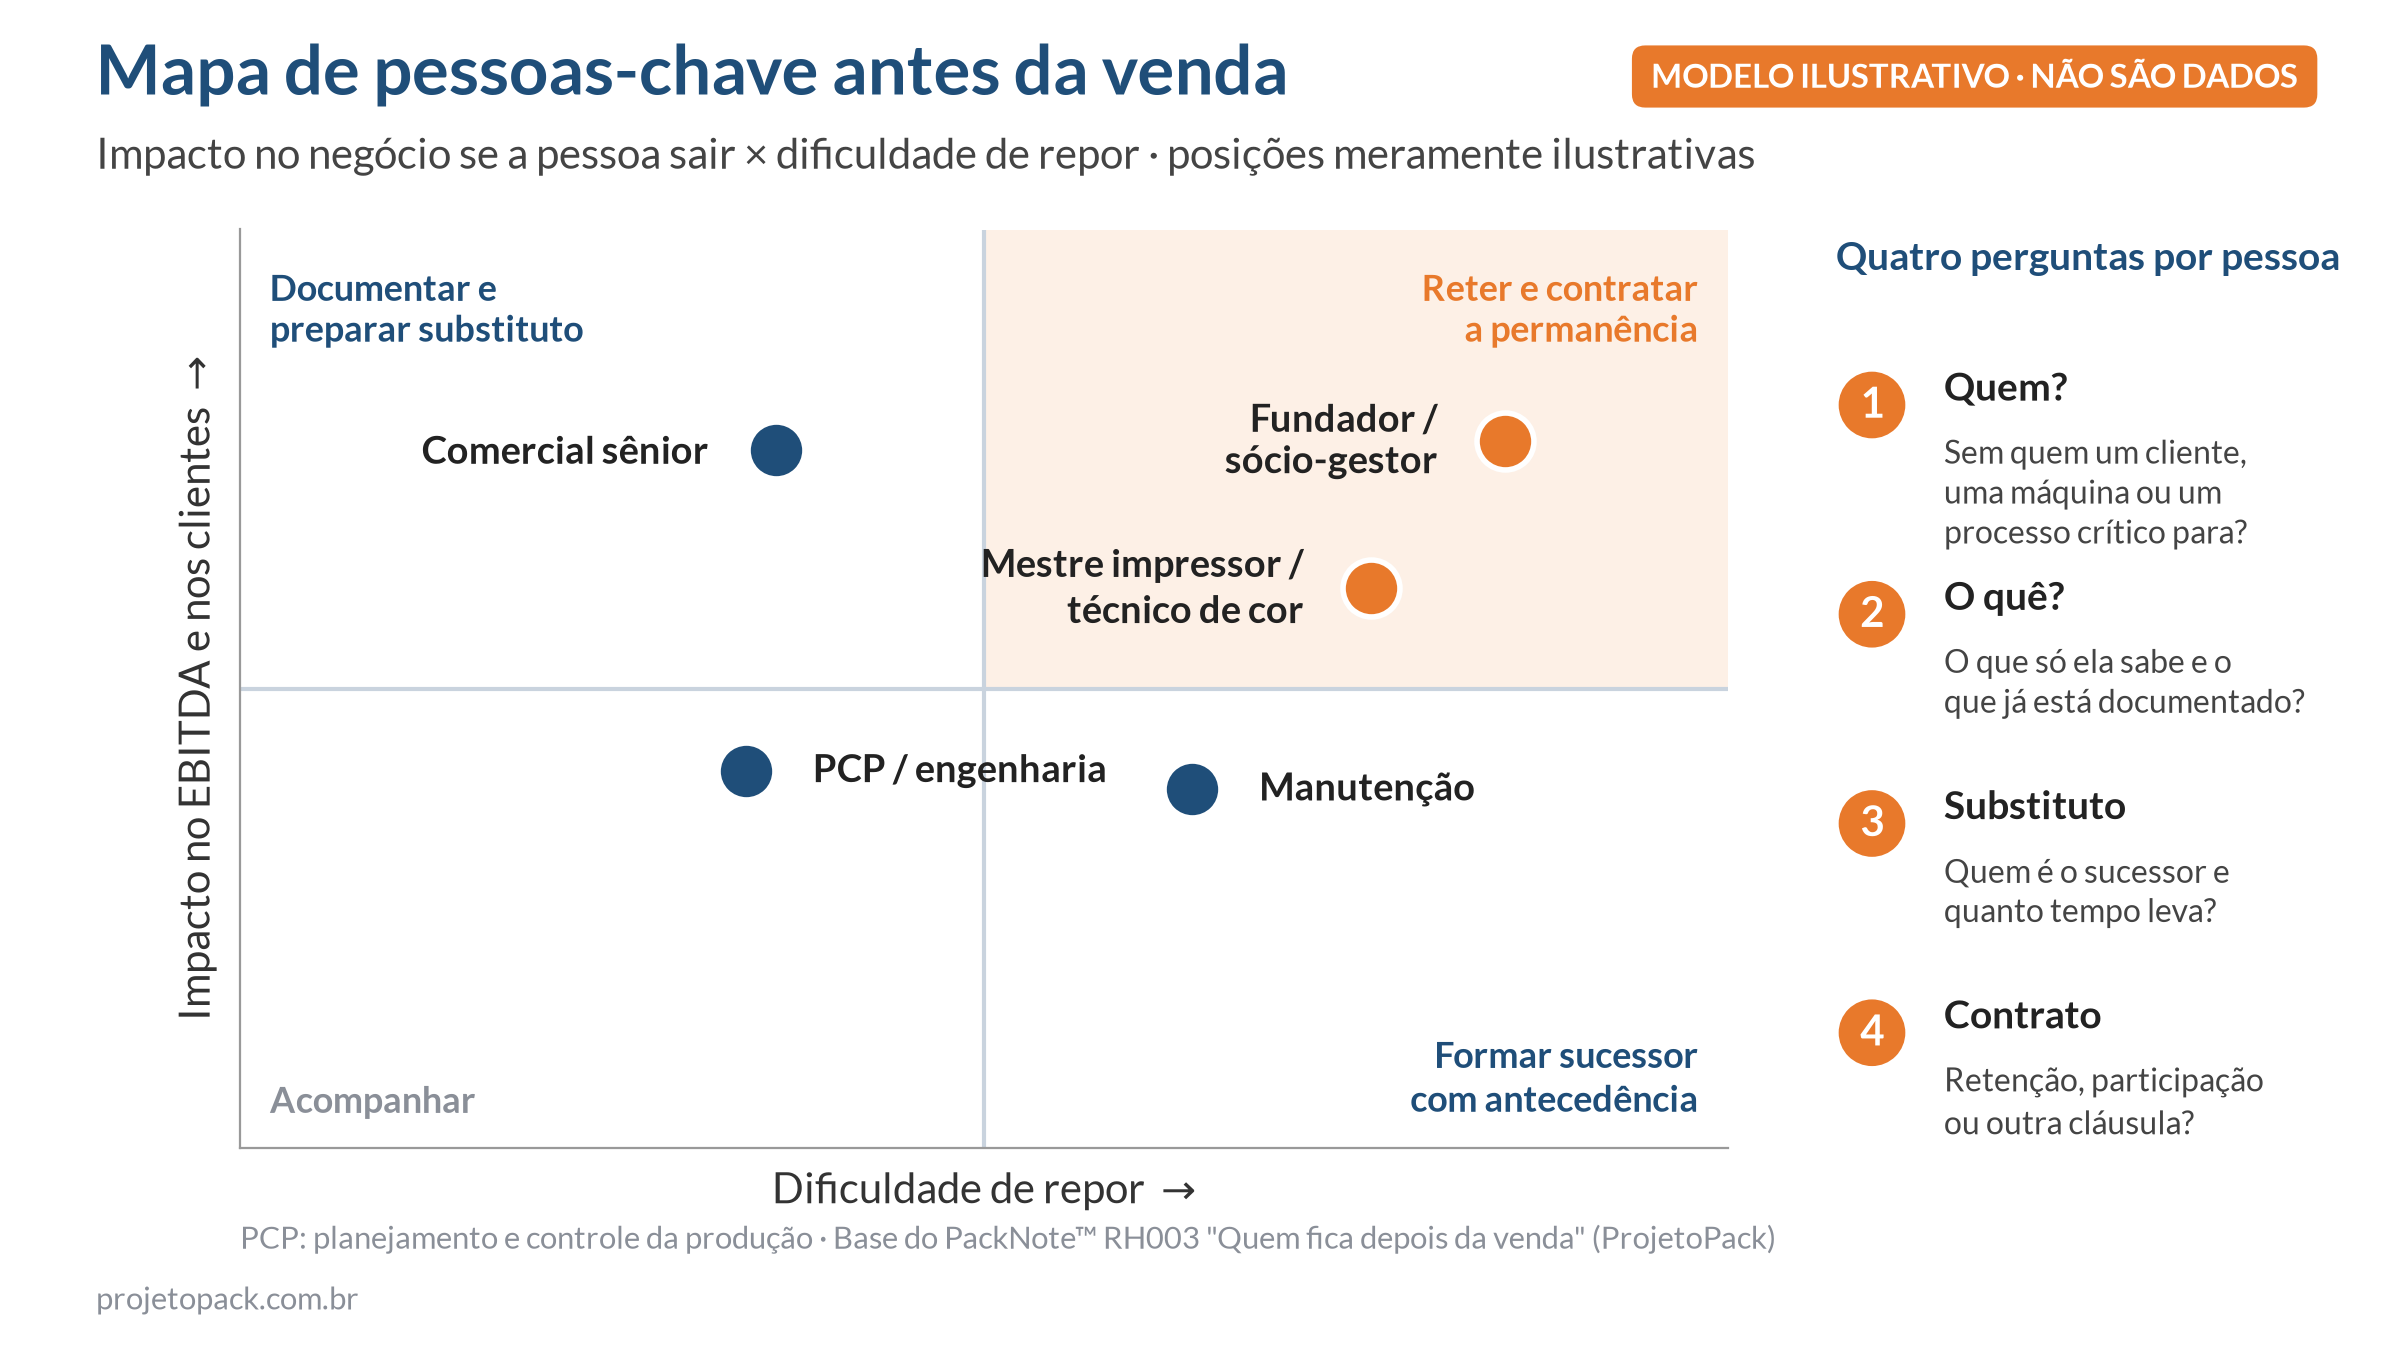
O quadro acima é um modelo para pensar, não uma régua. Cada empresa vai posicionar as suas pessoas de um jeito. O ponto é enxergar quem está no canto de cima à direita, com alto impacto e difícil reposição, e agir sobre essas pessoas primeiro: documentar o que sabem, formar sucessores e, quando fizer sentido, contratar a permanência.
Isso vale também para quem não pensa em vender. Uma empresa menos dependente de poucas pessoas é mais fácil de gerir, de financiar e de atravessar uma crise, como discutimos no artigo sobre turnaround de gráficas.
Peça o PackNote™ RH003 completo
O PackNote™ RH003, “Quem fica depois da venda”, faz parte da série RH do PLI™ (Packaging Landscape Intelligence), a inteligência setorial da ProjetoPack. Ele traz o mapa de pessoas-chave para usar antes da due diligence, cenários para quem pensa em vender e as implicações práticas para o dono.
Quer receber o PackNote™ completo? Fale com a gente pelo WhatsApp (11) 95610-4556, pela nossa página de contato ou me chame no privado no LinkedIn.
Perguntas frequentes
O que são pessoas-chave na venda da empresa?
São as pessoas sem as quais um cliente importante, uma máquina ou um processo crítico para. Numa gráfica ou convertedora, costumam ser o fundador, o mestre impressor, o técnico de cor, o comercial sênior e quem domina o PCP e a manutenção.
Quanto a dependência de pessoas-chave pode custar no valor de venda?
Pelas estimativas da ProjetoPack, depender do fundador e de poucos técnicos pode mexer de 0,5 a 1,0 vez no múltiplo do EBITDA. Numa empresa com EBITDA de R$ 12 milhões, isso equivale a R$ 6 a 12 milhões no valor de venda.
Quanto custa repor um mestre impressor?
Pelas estimativas da ProjetoPack, cerca de R$ 58 mil a R$ 104 mil. É um valor muito menor do que o efeito da dependência no múltiplo, e por isso a retenção deve ser tratada como cláusula de preço.
Por que o comprador quer que o fundador fique como sócio minoritário?
Porque assim o fundador continua interessado no resultado dos anos seguintes e ajuda a transferir relações e conhecimento. É uma maneira de mitigar o risco de pessoa-chave, muitas vezes combinada com earn-out, bônus de retenção e período de transição.
Quando montar o mapa de pessoas-chave?
Antes de qualquer conversa com comprador e, de preferência, bem antes da due diligence. Assim, dá tempo de documentar o conhecimento, formar sucessores e negociar a permanência de quem é crítico.
Glossário
- EBITDA: lucro antes de juros, impostos, depreciação e amortização; mede a geração de caixa da operação.
- Múltiplo do EBITDA: número de vezes o EBITDA anual que o comprador aceita pagar pela empresa.
- M&A: fusões e aquisições (do inglês mergers and acquisitions).
- Due diligence: auditoria que o comprador faz na empresa antes de fechar o negócio.
- Information memorandum: memorando de venda que apresenta a empresa aos possíveis compradores.
- Earn-out: parte do preço paga depois do fechamento, condicionada a metas.
- RH: recursos humanos.
- PCP: planejamento e controle da produção.
- PackNote™: boletim temático de inteligência setorial, produto da ProjetoPack.
- PLI™: Packaging Landscape Intelligence, a inteligência setorial da ProjetoPack sobre mercado, preços, finanças, pessoas e regulação.
Nota sobre os números: os valores de reposição de um mestre impressor e de ajuste no múltiplo do EBITDA são estimativas da ProjetoPack, publicadas pelo autor no LinkedIn em 21/10/2026. A empresa com EBITDA de R$ 12 milhões é um exemplo hipotético. O mapa de pessoas-chave é um modelo ilustrativo, não um levantamento de dados. Links conferidos em 26/10/2026.
Aislan Baer é CEO (presidente) da ProjetoPack & Associados, consultoria de M&A (fusões e aquisições), turnaround e inteligência estratégica para a indústria de embalagens, rótulos e impressão na América Latina, e editor da ProjetoPack em Revista. Este artigo foi desenvolvido a partir de um texto publicado originalmente no LinkedIn em 21 de outubro de 2026.